Các mối quan tâm của nhà đầu tư về một loạt vấn đề từ lạm phát đến thâm hụt ngân sách lớn đang thúc đẩy sự bán tháo trên thị trường trái phiếu toàn cầu, tạo ra đau đầu cho các nhà hoạch định chính sách và làm tăng chi phí vay mượn cho chính phủ và người tiêu dùng.
Yields (lợi suất) tăng lên khi giá trái phiếu giảm. Các nhà đầu tư đang bán trái phiếu, đẩy giá xuống thấp hơn và lợi suất cao hơn: Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm vào thứ Ba đã đạt 5.34%, mức cao nhất kể từ năm 2007.
Sự gia tăng của lợi suất lên mức cao nhất trong 19 năm là một phần của sự lo ngại rộng lớn hơn trong các thị trường trái phiếu toàn cầu. Tại Pháp và Đức, lợi suất trái phiếu kỳ hạn 10 năm trong tuần này đã đạt mức cao nhất kể từ năm 2008 và 2011, tương ứng. Tại Nhật Bản, lợi suất kỳ hạn 10 năm đã đạt mức cao nhất trong 30 năm.
Lợi suất trái phiếu trên khắp các nền kinh tế đang tăng vọt lên mức cao nhất trong nhiều năm khi các nhà đầu tư phải đối mặt với những yếu tố hỗn hợp từ lạm phát dai dẳng đến thâm hụt ngân sách gia tăng đến làn sóng phát hành nợ doanh nghiệp mới.
Mặt khác, sự bán tháo phản ánh những lo ngại lâu dài của các nhà đầu tư về việc chi tiêu của chính phủ không kiểm soát và thâm hụt gia tăng. Lợi suất đang tăng lên khi các nhà đầu tư yêu cầu bồi thường nhiều hơn cho rủi ro khi cho chính phủ vay tiền trong bối cảnh tài chính không ổn định hơn.
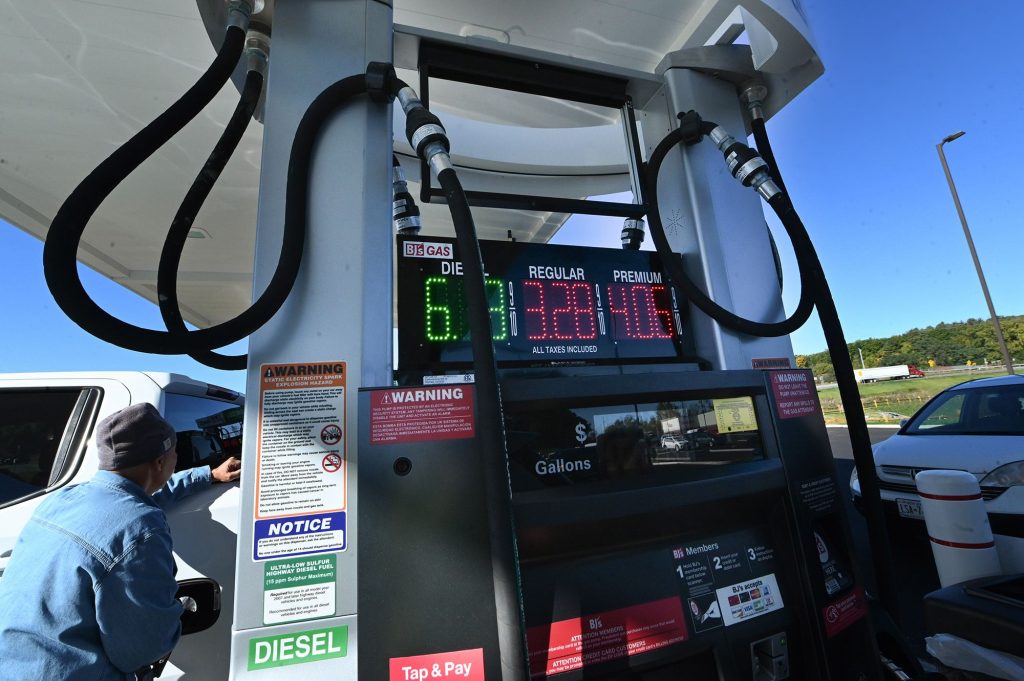
Tuy nhiên, sự lo lắng của thị trường trái phiếu đã trở nên tồi tệ hơn trong năm nay bởi cuộc chiến Mỹ-Israel với Iran và sự tăng giá của dầu mỏ. Giá dầu Brent vào thứ Ba đã vượt quá 91 USD một thùng. Các nhà đầu tư đang yêu cầu lợi suất cao hơn trên trái phiếu để bù đắp cho rủi ro lạm phát ăn mòn lợi nhuận của họ.
Cuộc chiến với Iran cũng đã làm rung chuyển thị trường trái phiếu khi các nhà đầu tư tính đến tác động của giá dầu tăng vọt và khả năng các ngân hàng trung ương có thể giữ lãi suất cao hơn trong thời gian dài hơn, hoặc thậm chí tăng chúng, để chống lại lạm phát.
“Tình hình tồi tệ hơn ở Trung Đông có thể là một yếu tố làm gia tăng lo ngại về lạm phát và những lo lắng về vị trí tài khóa của Mỹ,” Derek Halpenny, trưởng bộ phận nghiên cứu cho thị trường toàn cầu tại MUFG, nói trong một ghi chú.
“Vẫn không có sự quan tâm nào ở Mỹ để giải quyết vị trí tài khóa của nước này và điều đó đang ngày càng ảnh hưởng đến phần dài của đường cong lợi suất,” Halpenny cho biết.
Các trái phiếu chính phủ cũng đang chịu áp lực từ một làn sóng nợ mới từ các công ty, bao gồm các công ty công nghệ tập trung vào trí tuệ nhân tạo. Các công ty công nghệ đang phát hành nợ để tài trợ cho việc xây dựng cơ sở hạ tầng AI, và những trái phiếu đó đang cạnh tranh với trái phiếu chính phủ để thu hút sự chú ý của các nhà đầu tư. Nhu cầu giảm đối với trái phiếu chính phủ khiến giá giảm xuống, từ đó đẩy lợi suất lên cao hơn.
“Việc các công ty lớn vay vốn để tài trợ cho cơ sở hạ tầng AI đang cạnh tranh cho cùng một nhóm người mua vào thời điểm mà chính phủ cần những người mua đó nhất,” Nigel Green, CEO tại deVere Group, nói trong một ghi chú. “Khi có hai người vay khẩn cấp chen chúc vào một thị trường, giá của sự kiên nhẫn sẽ tăng lên đối với tất cả mọi người.”
Sự gia tăng của lợi suất trái phiếu có thể có nghĩa là điều kiện tài chính thắt chặt hơn, làm tăng chi phí vay mượn, và cũng gây áp lực lên thị trường chứng khoán.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vào thứ Ba đã tăng lên 4.74%, giao dịch gần mức cao nhất trong nhiệm kỳ thứ hai của Tổng thống Donald Trump. Lợi suất kỳ hạn 10 năm giúp xác định chi phí vay mượn trên toàn bộ nền kinh tế Mỹ, bao gồm cả lãi suất thế chấp.
Sự gia tăng lợi suất trái phiếu tạo ra những phức tạp cho các nhà hoạch định chính sách khi các chính phủ phải đối mặt với nợ gia tăng. Tại Mỹ, nợ quốc gia đang gần đạt mức kỷ lục 40 trillion USD.
Đối với trái phiếu chính phủ, lợi suất là lãi suất mà chính phủ phải trả cho các nhà đầu tư trái phiếu – hoặc là chi phí vay tiền của chính phủ. Sự bán tháo trái phiếu toàn cầu đang đẩy chi phí vay mượn cho các chính phủ ở Mỹ, Vương quốc Anh, Pháp, Nhật Bản và những nơi khác.
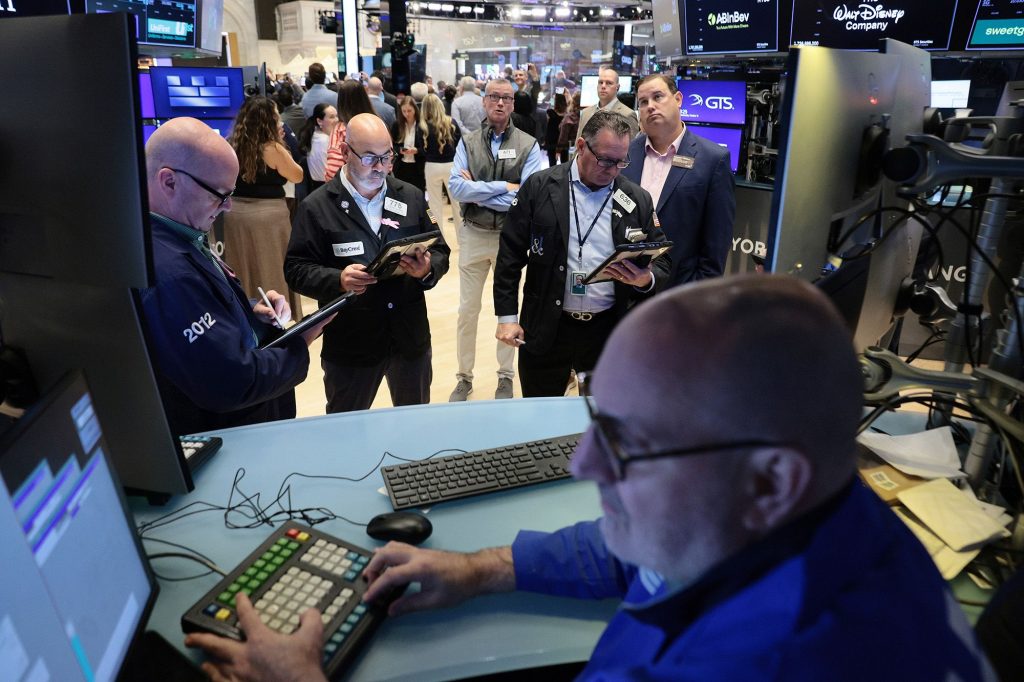
Những lợi suất cao hơn có thể thu hút các nhà đầu tư ra khỏi cổ phiếu, trong khi cũng làm thay đổi các tính toán của các nhà phân tích về giá trị của cổ phiếu. Cổ phiếu Mỹ đã mở cửa giảm vào sáng thứ Ba: S&P 500 giảm 0.5%, và Nasdaq Composite nặng về công nghệ giảm 1.2%.
“Trái phiếu đang có sự chuyển mình: sự gia tăng mạnh mẽ của lợi suất trái phiếu chính phủ trên toàn cầu có thể bắt đầu đe dọa đến giá trị cổ phiếu và gây khó khăn hơn cho các quốc gia và các nhà hoạch định chính sách bị nợ nần sâu,” Neil Wilson, một chiến lược gia tại Saxo Markets, nói trong một ghi chú.
Lợi suất trái phiếu 30 năm đã ở quanh mức 4.7% vào tháng 2 trước cuộc chiến với Iran trước khi tăng lên trong những tháng gần đây trên 5.3% để đạt mức cao nhất kể từ năm 2007.
Phố Wall cũng đang điều chỉnh cho nhiệm kỳ của Kevin Warsh với tư cách là Chủ tịch Cục Dự trữ Liên bang. Trong khi một sự thay đổi lãnh đạo tại Fed có thể kích thích một số biến động trong thị trường trái phiếu, cách tiếp cận của Chủ tịch Warsh về việc giao tiếp ít hơn đã làm gia tăng sự không chắc chắn về cách ngân hàng trung ương sẽ phản ứng với lạm phát và các cú sốc kinh tế khác. Sự từ chối của ông trong việc đưa ra hướng dẫn cho tương lai đã để lại cho các nhà đầu tư ít sự rõ ràng về nơi mà lãi suất Mỹ đang hướng tới.