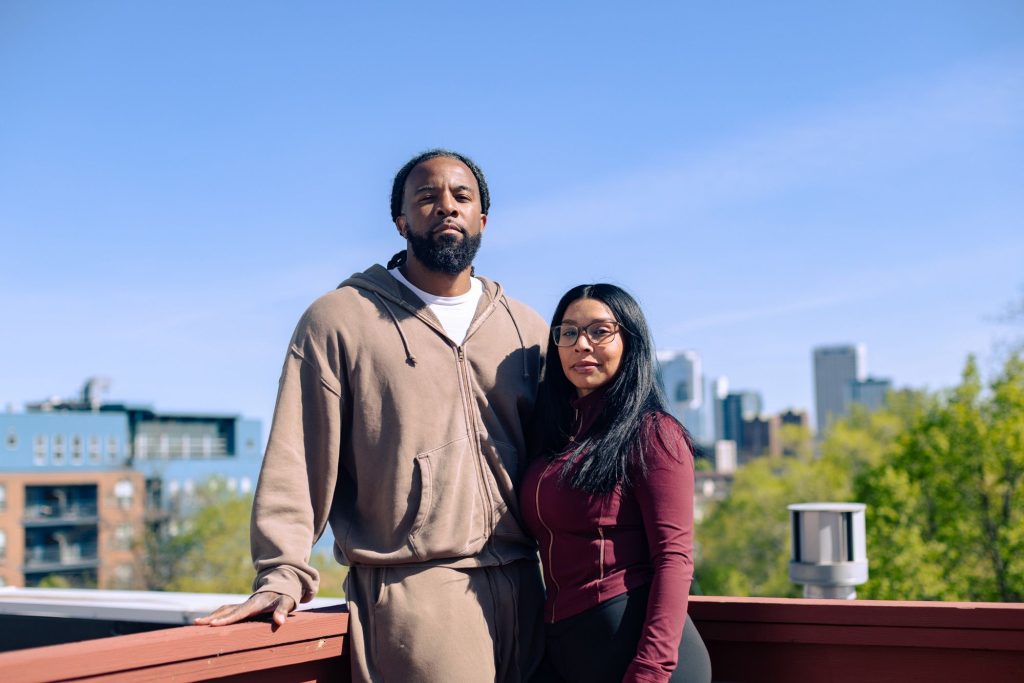
Mariza và Geffrey Gordon, một cặp vợ chồng sống ở Milwaukee, đang sống trong tình trạng phải đứng giữa dòng tiền và đang phải gánh chịu nhiều khoản nợ. Họ muốn thoát ra khỏi vòng luẩn quẩn này.
Họ là một cặp vợ chồng có thu nhập hai nguồn khi tham gia thử thách tiết kiệm của CNN, nhưng không lâu sau, Mariza nhận được thông báo sẽ bị sa thải và chỉ nhận được hai tháng lương thôi việc.
Trong buổi tư vấn đầu tiên về thử thách tiết kiệm của họ, chuyên gia ngân sách và nhà giáo dục tài chính Tiffany Aliche đã rút ra hai ấn tượng chính.
“Họ thật sự hỗ trợ lẫn nhau rất tốt,” Tiffany nói. Và điều tốt nhất mà họ làm, cô nói thêm, là “tìm kiếm sự giúp đỡ. Nhiều người chỉ ở lại trong tình trạng bế tắc.”
Sau khi xem xét tóm tắt về tình hình tài chính của họ, cô nhận ra rằng không thể giải quyết tất cả các vấn đề về tiền bạc trong khoảng thời gian hạn chế của thử thách.
Vì vậy, cô đã quyết định tập trung vào điều mà cô gọi là “cái ghim đang chặn họ lại nhất.”
“Điều lớn nhất đang đè nặng lên họ là khoản nợ thẻ tín dụng,” Tiffany nói.
Cụ thể, cặp vợ chồng có gần 40.000 USD nợ thẻ tín dụng, phần lớn trong số đó họ tích lũy để chi trả cho đám cưới của họ vào năm ngoái, Mariza cho biết. Họ đã phải chi khoảng 1.400 USD mỗi tháng chỉ để đáp ứng các yêu cầu thanh toán hàng tháng tối thiểu.
Trước khi đi vào chi tiết về tình hình tài chính của họ, Tiffany đã hỏi cặp vợ chồng quên đi những lo lắng về tiền bạc trong một khoảnh khắc và suy nghĩ nghiêm túc về việc họ muốn cuộc sống của mình như thế nào trong thập kỷ tới. Đó là một bài tập mà cô gọi là “mơ mộng.”
“Tôi muốn cho họ một cái gì đó để hướng tới,” Tiffany nói, lưu ý rằng quá thường xuyên, mọi người chỉ chú tâm vào việc trở nên không mắc nợ mà không thực hiện các bước để xây dựng tài sản ròng. Dù sao, cô cũng lưu ý, bạn có thể không có nợ nhưng vẫn nghèo khổ.
Khuyến nghị của Tiffany: “Chúng ta hãy đạt đến một điểm mà bạn không cảm thấy như khoản nợ của mình đang nhấn chìm bạn. Nhưng mục tiêu thật sự là để tạo ra tài sản.”
Ngoài việc mơ mộng và tạo ra bảng ngân sách, cô cũng đề xuất cặp vợ chồng làm hai điều khác: 1) Kiểm tra với Quỹ Quốc gia về Tư vấn Tín dụng để xem họ có thể có kế hoạch trả nợ nào; và 2) Xem họ có đủ điều kiện để vay một khoản vay cá nhân với lãi suất thấp hơn so với thẻ tín dụng của họ; hoặc thẻ chuyển khoản dư nợ.
Tìm kiếm lý do cho công việc phía trước
Vài ngày sau cuộc gọi đầu tiên với Tiffany, cặp vợ chồng cho biết họ thật sự đánh giá cao bài tập mơ mộng này. “Chúng tôi đã bị cuốn vào hiện tại và lo lắng về hiện tại mà không nghĩ đến những gì chúng tôi muốn cho tương lai,” Mariza cho biết.
Họ có nhiều điều trong danh sách mơ ước: sở hữu một ngôi nhà và một tài sản đầu tư, thỉnh thoảng đi nghỉ mát, khởi nghiệp và có các tài khoản IRAs cá nhân trên kế hoạch tiết kiệm hưu trí của nơi làm việc.
Họ sau đó bắt đầu thu thập thông tin về hình thức trả nợ có thể của họ.
NFCC, họ nói, cho biết họ có thể có một kế hoạch năm năm yêu cầu họ phải thực hiện thanh toán 900 USD mỗi tháng – thấp hơn 500 USD so với số tiền tối thiểu họ đã phải chi trả. Điểm duy nhất: Họ sẽ không được phép sử dụng bất kỳ khoản tín dụng nào trong vòng năm năm này.
“Với tình hình của chúng tôi, chúng tôi không cảm thấy tùy chọn đó là lựa chọn tốt nhất cho chúng tôi ngay bây giờ, vì chúng tôi muốn duy trì một chút linh hoạt trong trường hợp cần tiếp cận tín dụng,” họ cho CNN biết qua email.
Khi kiểm tra với một liên minh tín dụng, họ đã biết rằng cho đến khi cải thiện điểm tín dụng của mình, họ sẽ không đủ điều kiện để vay một khoản vay cá nhân với lãi suất thuận lợi hoặc một thẻ chuyển khoản dư nợ, có thể giúp họ có đến 21 tháng để trả nợ mà không lãi suất.
Giờ đây, Mariza nói: “Chúng tôi muốn nâng cao điểm số của mình đủ để có được một thẻ chuyển khoản dư nợ.”
Điều gì tiếp theo: Chúng tôi sẽ gặp lại Mariza và Geffrey trong vài tuần tới. Nhưng tuần tới, bạn sẽ gặp một người tham gia khác, Jeff Kizer.